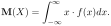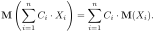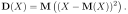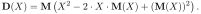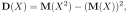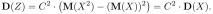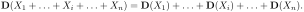Далее: A.2. О статистических оценках Уровень выше: A. Некоторые сведения из теории вероятностей и статистики Назад: A. Некоторые сведения из теории вероятностей и статистики Содержание Предметный указатель
Характеризуя область типичных значений случайной величины  , чаще всего используют ее математическое ожидание
 .
Для дискретной случайной величины с вероятностями  значений

А если случайная величина имеет плотность распределения  , то
Как известно из теории вероятностей [10], математическое ожидание случайной величины обладает свойством линейности. Это означает, что
 случайных величин равно сумме математических ожиданий этих величин и
 может быть вынесен за знак математического ожидания.
Иными словами, если есть набор случайных величин
 и они имеют соответствующие математические ожидания
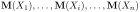 , то справедливо равенство
Кроме математического ожидания часто бывает необходимо знать величину типичного разброса случайной величины относительно математического ожилания. Использовать для этого можно стандартное отклонение  , равное по определению корню из дисперсии

Сама дисперсия  любой случайной величины определяется как математическое ожидание квадрата отклонений случайной величины от ее математического ожидания, т. е.:
Очевидно, можно (A.5) переписать в виде
Применяя к (A.6) свойство линейености математического ожидания (A.3) и учитывая, что  — это константа, находим выражение
Установим ещё одно свойство дисперсии. Если случайная величина
 , где — константа, то согласно (A.7)
Используя свойство линености (A.3), обнаружим, что
Для независимых случайных величин
 имеет место свойство аддитивности дисперсий или, как его называт, равенство Бьенэме [38]: