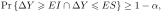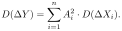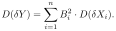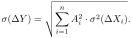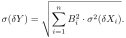Далее: 5.4. Допуски и условие соблюдения статистической взаимозаменяемости Уровень выше: 5. Назначение допусков и функции Назад: 5.2. Допуски и условия полной взаимозаменяемости Содержание Предметный указатель
Использование принципа статистической взаимозаменяемости возможно и оправдано потому, что действительные отклонения влияющих параметров
 являются случайными величинами. При этом вероятность одновременной реализации наихудшей комбинации отклонений внутренних и внешних составляющих параметров очень мала. В этом предположении уравнение размерной цепи и уравнение чувствительности необходимо рассматривать как уравнения, связывающие случайные величины.
Для обеспечения статистической взаимозаменяемости необходимо соблюдать нижеследующий вероятностный принцип:
допуски на определяющие параметры должны быть выбраны так, чтобы вероятность  того, что отклонения выходного параметра превосходят допускаемые значения, была не более заданной вероятности риск брака.
Таким образом, статистическая взаимозаменяемость обеспечивает получение годного изделия с вероятностью, отличающейся от единицы на некоторую величину , которую называют риском. Риск получения негодного изделия (с выходным параметром, лежащим вне поля допуска) выбирают достаточно малым и обычно не превосходящим  .
Формализованная запись вероятностного принципа задает вероятность выхода контролируемого параметра  за пределы допуска в виде нестрогого неравенства. Если допуск двухсторонний, т.е. ограничен известными верхним
 и нижним
 отклонениями, то действительное отклонение выходного параметра
 должно удовлетворять условию
 означает вероятность события
 .
Проверить соблюдение неравенств из условия (5.8), можно, если для функций отклонений и  применима линеаризация (4.18), (4.25) и известны числовые характеристики — математическое ожидание
 и дисперсия
 всех
и
 . Для этого следует использовать теоремы теории вероятностей о математическом ожидании и дисперсии суммы независимых случайных величин (вспомнить эти фрагменты теории вероятностей читателю может помочь краткое — Приложение A — или полное изложение [10]).
Действительно, применяя теорему о математическом ожидании суммы случайных величин и свойства дисперсии к линеаризованным уравнениям чувствительности (4.18) и (4.25), легко получим следующие определения. Математическое ожидание абсолютного отклонения выходного параметра:
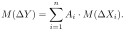 |
(5.9) |
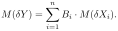 |
(5.10) |
Стандартное отклонение  случайного абсолютного отклонения выходного параметра:
Стандартное отклонение случайного относительного отклонения выходного параметра:
Итак числовые характеристики случайной величины отклонений выходного параметра функциональной размерной цепи полностью определяются числовыми характеристиками случайных отклонений влияющих параметров и могут быть найдены, если уравнение чувствительности является линейным.
Полученные соотношения позволяют сравнить варианты обеспечения взимозаменяемости. В п. 5.2 на примере трехзвенной размерной цепи показано, как ограничены допуски влияющих параметров при заданном допуске выходного параметра. А теперь такой же анализ можно провести, если использовать принцип статистической взаимозаменяемости. Сравнение вариантов предмет следущих параграфов 5.4 и 5.5.